この記事では、フリーター・アルバイトが国民健康保険に入るかどうかの判定、年収別の保険料の目安、社会保険に入った場合との負担の差、加入の手続きまでを、厚生労働省や自治体の公式情報をもとにわかりやすく解説します。
「国民健康保険って高そう…」と不安に感じていませんか?自分がどの保険に入るのか、毎月いくらかかるのかがわかると、働き方の選び方も見えてきますよ。一緒に整理していきましょう。
フリーター・アルバイトは国民健康保険に入る?加入先の判定
- 日本は国民皆保険制度のため、原則なんらかの公的医療保険に加入する
- 「親の扶養」→「バイト先の社会保険」→「国民健康保険」の順に判定する
- 社会保険の「月8.8万円以上」という賃金の条件は2026年10月に撤廃された
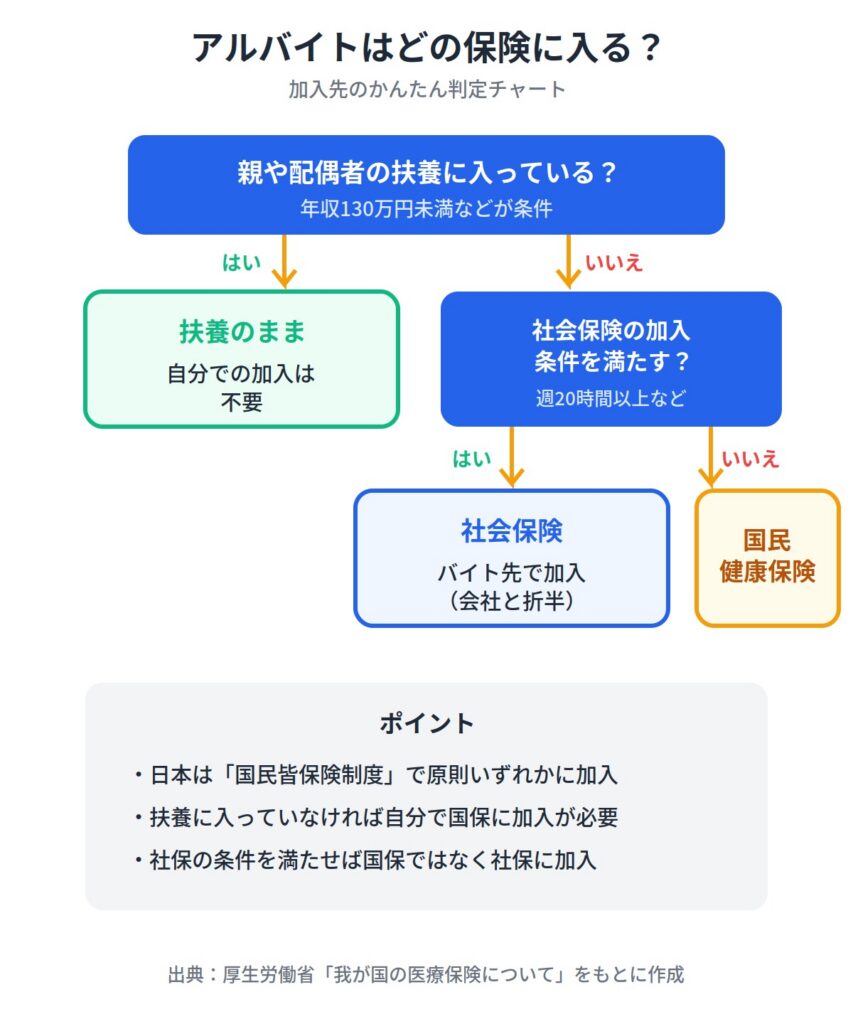
日本には「国民皆保険制度」があり、国内に住む人は原則として、なんらかの公的医療保険に加入しなければなりません。どの保険でも、病院の窓口で払う医療費は原則3割で済みます(厚生労働省「我が国の医療保険について」)。
フリーター・アルバイトがどの保険に入るかは、上の図のように「親の扶養に入れるか」「バイト先の社会保険に入る条件を満たすか」の順で確かめるとわかります。どちらにも当てはまらなければ、自分で国民健康保険に加入します。
(1)親の扶養に入れる人は自分で加入しなくてよい
親が会社の健康保険(社会保険)に入っていて、自分の年収が一定額より少なければ、親の扶養(被扶養者)として親の健康保険に入れます。この場合、自分で国民健康保険に加入する必要はなく、保険料もかかりません。
年収の条件は原則130万円未満で、19歳以上23歳未満の人は、2025年10月から150万円未満に引き上げられました。あわせて、親と同居なら親の年収の半分未満、別居なら親からの仕送り額より少ないことも条件です(日本年金機構「19歳以上23歳未満の方の被扶養者認定における年間収入要件が変わります」)。
- 親が会社の健康保険に加入している
- 年収が130万円未満(19歳以上23歳未満は150万円未満)
- 同居なら親の年収の半分未満、別居なら親からの仕送り額未満
年収が130万円前後で、扶養を外れたあとの保険料が気になる人は、次の記事も参考にしてください。
(2)バイト先の社会保険に入る条件を満たす人は社会保険に入る
扶養に入れない場合でも、バイト先で一定の条件を満たして働いていれば、国民健康保険ではなくバイト先の社会保険(健康保険と厚生年金)に加入します。主な条件は次のとおりです。
- 週の所定労働時間が20時間以上
- 2か月を超えて雇われる見込みがある
- 学生ではない
- 従業員数51人以上の企業で働いている
以前は「月額賃金8.8万円以上」という条件もあり、年収に直すと約106万円になることから「106万円の壁」と呼ばれていました。この賃金の条件は、2026年10月に撤廃されています(厚生労働省「パート・アルバイトの方への社会保険の適用について」)。
ここでいう従業員数は、働いている人全員の数ではなく、厚生年金に加入している人(フルタイムと、その4分の3以上働く人など)の数です。なお、労働時間と労働日数がフルタイムの4分の3以上なら、企業の規模にかかわらず、すでに社会保険の対象です。従業員数の条件も2027年10月から段階的に広がり、より小さな企業で働く人も対象になっていく予定です(厚生労働省「社会保険適用拡大特設サイト」)。
(3)どちらにも当てはまらない人は国民健康保険に入る
親の扶養にも入れず、バイト先の社会保険にも入っていないフリーター・アルバイトは、住んでいる市区町村の国民健康保険に自分で加入し、保険料を納める必要があります。会社の健康保険に入っている人や生活保護を受けている人などを除き、74歳以下の住民は国民健康保険に加入すると定められているためです(大田区「大田区国民健康保険の加入・喪失・再交付の手続き」)。
国民健康保険と社会保険(健康保険)のおもな違いは、次の表のとおりです。とくに大きいのは、保険料を誰が負担するかという点です。
| 項目 | 国民健康保険 | 社会保険(健康保険) |
|---|---|---|
| 加入する人 | 扶養に入っておらず、勤務先の社会保険にも入っていないフリーター・自営業者など | 条件を満たすアルバイト、正社員、公務員など |
| 保険料の決まり方 | 前年の所得と加入する人数で決まる | 毎月の給与額で決まる |
| 保険料の負担 | 全額自己負担 | 会社と半分ずつ(労使折半) |
| 年金 | 国民年金に別途加入して保険料を払う | 厚生年金にセットで加入する |
| 運営主体 | 市区町村 | 協会けんぽ、健康保険組合など |
「自分はどっちに入るの?」と迷ったら、まず扶養に入っているかどうかを確認するのが第一歩ですよ。次は気になる保険料の目安を見ていきましょう。
フリーターの国民健康保険料はいくら?年収別の目安
- 一人暮らしで年収200万円なら、大田区の例で月1万3千円ほど
- 保険料は前年の所得・加入する人数・住んでいる市区町村で決まる
- 所得が少ないと均等割が7割・5割・2割軽減されるが、世帯主の所得も判定に含まれる
ここでは、フリーター・アルバイトが国民健康保険に加入した場合に払う保険料を、年収別の目安と、金額が決まる仕組みに分けて解説します。
(1)年収別の国民健康保険料の目安
国民健康保険料は市区町村ごとに料率が違うため、同じ年収でも住む場所によって金額が変わります。ここでは、東京都大田区「令和8年度 国民健康保険料の試算」に載っている料率と計算方法を使い、20代で一人暮らしのフリーター(世帯主・加入者1人・収入はアルバイトの給与だけ)の令和8年度の保険料を計算しました。
令和8年度の保険料は、令和7年(2025年)の所得をもとに計算されます。表では前年も同じ年収だったと仮定し、給与所得控除と、次の項で説明する均等割の軽減を当てはめています。
| 年収(給与) | 所得 | 均等割の軽減 | 年間保険料 | 月あたり |
|---|---|---|---|---|
| 100万円 | 35万円 | 7割 | 約20,100円 | 約1,700円 |
| 130万円 | 65万円 | 5割 | 約56,800円 | 約4,700円 |
| 150万円 | 85万円 | 2割 | 約98,100円 | 約8,200円 |
| 200万円 | 132万円 | なし | 約161,200円 | 約13,400円 |
| 250万円 | 167万円 | なし | 約198,300円 | 約16,500円 |
| 300万円 | 202万円 | なし | 約235,300円 | 約19,600円 |
年収100万円では所得が43万円以下のため所得割はかからず、払うのは7割軽減された後の均等割だけです。軽減が受けられない場合、年間保険料は年収100万円で約67,100円、130万円で約90,300円、150万円で約111,500円になります(料率は大田区「令和8年度 国民健康保険料の試算」、軽減の基準は大田区「国保料の負担軽減」)。これとは別に、国民年金の保険料として月17,920円(令和8年度)を納める必要があります(日本年金機構「国民年金保険料」)。
上の金額はあくまで大田区の料率による目安です。正確な保険料は、住んでいる市区町村のホームページの試算ページや窓口で確認しましょう。
(2)保険料は前年の所得と住んでいる市区町村で決まる
国民健康保険料は、所得に応じてかかる「所得割」と、加入者1人ごとに定額でかかる「均等割」を足して計算します。大田区の場合、所得から43万円を引いた金額に料率をかけたものが所得割になり、医療分・後期高齢者支援金分・子ども・子育て支援金分の3つを合計します。40歳から64歳の人には、さらに介護分が加わります。
ポイントは、保険料が「前年の所得」で決まることです。正社員を辞めてフリーターになった直後は、会社員時代の所得で計算されるため、今の収入に比べて保険料が高く感じやすくなります。また、料率や均等割の金額は市区町村ごとに決められているため、引っ越すと同じ所得でも保険料が変わります。
| 要素 | 保険料への影響 |
|---|---|
| 前年の所得 | 所得が多いほど所得割が増える |
| 加入する人数 | 1人ごとに均等割がかかるため、家族で加入すると増える |
| 年齢 | 40歳から64歳は介護分が加わる |
| 住んでいる市区町村 | 料率と均等割の金額が自治体ごとに違う |
(3)所得が少ないと均等割が軽減される
世帯の所得が一定の基準以下なら、保険料のうち均等割が7割・5割・2割のいずれかに軽減されます。大田区の基準では、一人暮らしで給与所得だけの人の場合、所得43万円以下で7割、74万円以下で5割、100万円以下で2割の軽減です(大田区「国保料の負担軽減(減額・免除)」)。
軽減は住民税の申告をもとに自動で判定されるため、申請はいりません。ただし、収入が少なく確定申告が必要ない人も、住民税の申告をしておかないと判定できないことがあります。また、判定には世帯主の所得も含まれるため、実家暮らしで親が世帯主の場合は、親の所得によっては軽減が受けられません。
国保は、国民年金と合わせると毎月の負担がぐっと重くなります。次は、バイト先の社会保険に入った場合と比べてみましょう。
国保と社会保険はどっちが得?毎月の負担を比べる
- 国保は保険料が全額自己負担で、国民年金も別に払う
- 年収300万円くらいまでは、社会保険のほうが毎月の負担が軽い
- 社会保険は厚生年金や傷病手当金など保障も手厚い
国民健康保険の保険料は全額自己負担ですが、社会保険の保険料は会社と半分ずつ負担する「労使折半」です。さらに国保の場合は、年金も国民年金の保険料を自分で払う必要があります。
(1)年収300万円くらいまでは社会保険のほうが負担が軽い
前の章と同じ条件(大田区・20代の一人暮らし・令和8年度)で、「国民健康保険料+国民年金保険料」と「社会保険料(健康保険・子ども・子育て支援金・厚生年金の本人負担分)」の月額を比べました。社会保険料は協会けんぽ「令和8年3月分からの保険料額表(東京支部)」で、年収を12で割った月収にあてはまる等級の金額を使っています。
| 年収 | 国保+国民年金(月額) | 社会保険(月額) | 差額 |
|---|---|---|---|
| 100万円 | 約19,600円 | 約12,500円 | 社会保険が約7,100円軽い |
| 150万円 | 約26,100円 | 約17,900円 | 社会保険が約8,200円軽い |
| 200万円 | 約31,400円 | 約24,100円 | 社会保険が約7,200円軽い |
| 300万円 | 約37,500円 | 約36,900円 | 社会保険が約600円軽い |
| 400万円 | 約44,100円 | 約48,200円 | 国保が約4,200円軽い |
国民年金の保険料は収入にかかわらず月17,920円(令和8年度)の定額なので、フリーターに多い年収100〜200万円の帯では、社会保険に入ったほうが毎月7,000〜8,000円ほど負担が軽くなります(日本年金機構「国民年金保険料」)。年収300万円前後で差はほとんどなくなり、400万円では国保のほうが軽くなりました。
なお、社会保険料は実際には4〜6月の給与などをもとに決まり、国保は市区町村ごとに料率が違います。表は大まかな比較として参考にしてください。
(2)社会保険は将来の年金と病気・ケガの保障も手厚い
社会保険に入ると、国民年金に上乗せして厚生年金にも加入するため、保険料を納めた期間と給与に応じて将来受け取る年金が増えます。国民年金だけの人に比べて、老後の収入に差がつきやすいポイントです。
また、会社の健康保険には、病気やケガで仕事を休み給与が出ないときに生活費を補う「傷病手当金」があります(協会けんぽ「傷病手当金」)。シフトに入れないと収入が途絶えやすいフリーターにとって、保険料の安さだけでなく保障の厚さも社会保険の大きなメリットです。
国保と社会保険のどちらが得かを、加入条件や年収のラインからさらに詳しく知りたい人は、次の記事をご覧ください。
年収が高くないうちは、社会保険のほうが保険料が軽いうえに、厚生年金や傷病手当金の保障もついてきます。損得は、毎月の金額と保障の両方で比べてみてください。
フリーターが国民健康保険に加入する手続きの流れ
- 手続きは住んでいる市区町村で、資格がなくなった日から14日以内に行う
- 資格喪失証明書・マイナンバーがわかる書類・本人確認書類を準備する
- あとで社会保険に入ったら、国保をやめる手続きも必要
会社の社会保険を抜けた場合や、親の扶養から外れた場合は、自分で国民健康保険の加入手続きをします。手続きの流れは、次の5つのステップです。
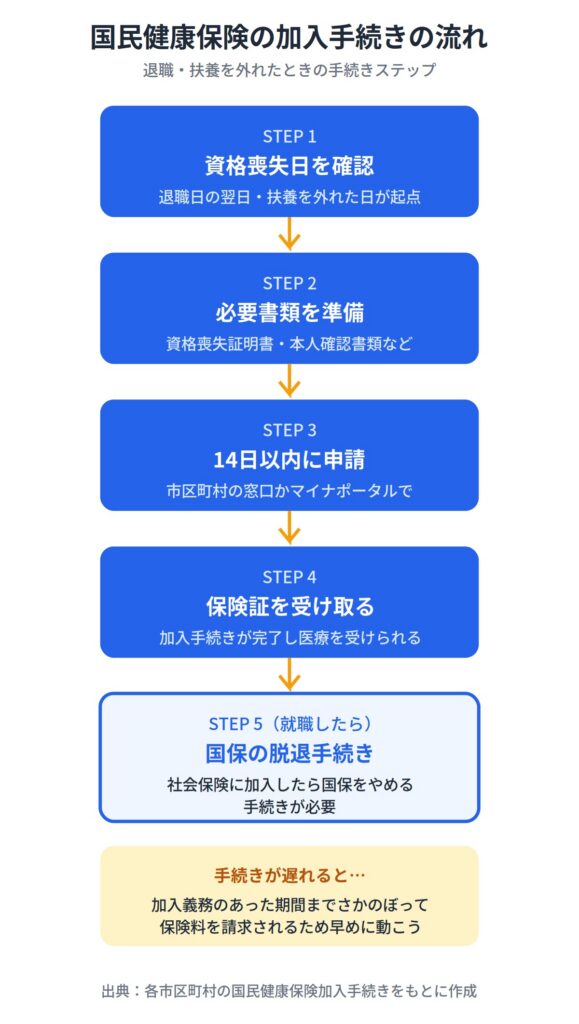
STEP1:資格喪失日を確認する
まず、それまで入っていた健康保険の資格がなくなった日(資格喪失日)を確認します。会社を辞めた場合は退職日の翌日、親の扶養を外れた場合は扶養から外れた日が資格喪失日になり、この日から国民健康保険に加入することになります。
扶養を外れる日がはっきりしないときは、親の勤務先や加入している健康保険に問い合わせると確認できます。資格喪失日は、次のステップで準備する書類にも記載されます。
STEP2:必要書類を準備する
加入の届け出には、それまでの健康保険をやめた日がわかる書類と、マイナンバーや本人確認のための書類が必要です。大田区の場合、必要なものは次のとおりです(大田区「大田区国民健康保険の加入・喪失・再交付の手続き」)。
- 健康保険資格喪失証明書(扶養に入っていた家族がいなければ、離職票や退職証明書でも可)
- 世帯主と加入する人のマイナンバーが確認できる書類
- 手続きに行く人の本人確認書類(マイナンバーカード・運転免許証など)
資格喪失証明書は、辞めた会社や加入していた健康保険に発行を頼みます。退職するときに会社へお願いしておくと、手続きがスムーズです。必要な書類は自治体によって少し違うため、住んでいる市区町村のホームページで事前に確認しておきましょう。
STEP3:14日以内に申請する
国民健康保険の加入の届け出は、資格がなくなった日から14日以内に、住んでいる市区町村で行うことが法令で定められています。窓口のほか、大田区のように郵送やオンラインの電子申請で受け付けている自治体もあります(大田区「大田区国民健康保険の加入・喪失・再交付の手続き」)。
届け出が遅れても、加入日は資格がなくなった日にさかのぼり、その月からの保険料をまとめて納めることになります。遅れて得をすることはないので、書類がそろったら早めに申請しましょう。
STEP4:保険証(資格確認書など)を受け取る
手続きが済むと、保険証の代わりになるものが届き、病院で国民健康保険を使えるようになります。現在は従来の保険証は新しく発行されず、マイナンバーカードを保険証として登録していない人には「資格確認書」、登録している人には「資格情報のお知らせ」が送られます。
大田区の場合、書類に不備がなければ、届け出からおよそ1週間から10日で世帯主あてに郵送されます(大田区「大田区国民健康保険の加入・喪失・再交付の手続き」)。届くまでの間に病院にかかる場合は、窓口で国保に加入手続き中であることを伝えて相談しましょう。保険料は後日届く納入通知書で納め、大田区では年間の保険料を6月から翌年3月までの10回に分けて払います。年度の途中で加入した場合は、加入した月からの保険料を残りの納付月に分けて払います(大田区「令和8年度 国民健康保険料の試算」)。
保険証がない状態で病院にかかるとどうなるか、保険証を手に入れる方法を詳しく知りたい人は、次の記事も参考にしてください。
STEP5:社会保険に入ったら国保の脱退手続きをする
その後、バイト先や就職先で社会保険に入ったり、親の扶養に入ったりした場合は、国民健康保険をやめる「喪失」の届け出が必要です。社会保険に入ったからといって、国保が自動でやめになるわけではありません。
この届け出も、加入と同じく14日以内に行うよう定められています。新しい保険の資格確認書など、加入日がわかるものを持って市区町村で手続きしましょう。届け出が遅れると、国保の保険料を二重に払った分が戻らなくなる場合があります(大田区「国民健康保険料の賦課決定の期間制限について」)。
「14日以内」と聞くと焦りますが、書類さえそろえば手続き自体はすぐに終わりますよ。資格喪失証明書は、退職するときに会社へお願いしておくのがおすすめです。
国民健康保険に入らない・払わないとどうなる?
- 未払いの保険料には延滞金がつき、督促状が届く
- 滞納が長く続くと、預貯金や給料を差し押さえられることがある
- 医療費をいったん全額払わなければならない場合がある
扶養にも社会保険にも入っていない人は、届け出をしていなくても国民健康保険の加入者として扱われ、保険料を納める義務があります。加入の届け出や保険料の支払いを後回しにすると、次のようなことが起こります。
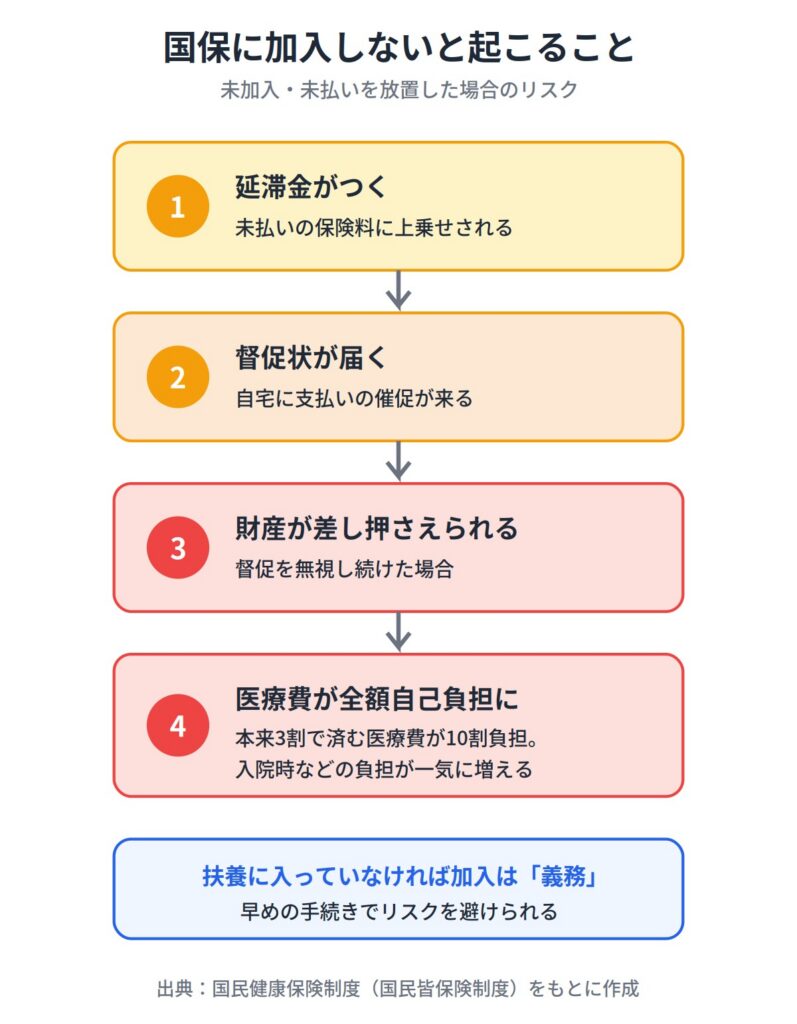
(1)延滞金がつく
保険料を納期限までに払わないと、未払いの保険料に延滞金が上乗せされます。延滞金は納期限の翌日から払った日までの日数に応じて増え、大田区では2026年の利率が納期限から3か月までは年2.8%、それ以降は年9.1%です(大田区「国保料を納めないと」)。
加入の届け出をしていなかった場合も、保険料は加入すべきだった月までさかのぼって請求されます。後回しにするほど、まとめて払う金額が大きくなる点に注意しましょう。
(2)督促状が届く
納期限を過ぎても払わないでいると、市区町村から支払いを求める督促状が届きます。滞納が続くと、電話や文書での催告が行われ、自宅を訪問されることもあります。
督促状が届いた段階で払うか、払えない事情を市区町村に相談すれば、次の差し押さえのような重い措置は避けやすくなります。届いた通知は開封して、期限と金額を必ず確認しましょう。
(3)財産が差し押さえられる
督促を無視して長く滞納が続くと、法律にもとづいて預貯金や給料などの財産が差し押さえられることがあります。滞納額に見合う財産があるのに納めない場合も、差し押さえの対象になると案内されています(大田区「国保料を納めないと」)。
アルバイトの給料も差し押さえの対象になり得ます。生活費が足りなくなる前に、払えない時点で窓口に相談することが大切です。
(4)医療費が全額自己負担になる
加入の届け出をしていないと、資格確認書などで保険の加入を示せず、病院で医療費を全額払うことになりかねません。本来3割で済む医療費が10割になるため、入院や手術が必要になったときの負担は一気に大きくなります。
また、保険料の滞納が1年以上続くと、医療費をいったん全額払い、あとで国保の負担分を申請して払い戻してもらう「特別療養費」の扱いになります(大田区「国保料を納めないと」)。保険料が払えないときに使える減免や相談先は、次の記事で詳しく解説しています。
督促状が届くと開けるのも怖くなりますが、まずは期限と金額を確かめるのが先です。払えない事情があるときは、そのまま窓口で話してみてください。
保険料で損をしたくないなら社会保険に入れる働き方を選ぶ
- 週20時間以上働けば、バイト先の社会保険に入れる場合がある
- 正社員なら社会保険に入り、年収の壁を気にせず働ける
ここまで見てきたように、フリーターに多い年収帯では、国民健康保険と国民年金を自分で払うより、社会保険に入ったほうが毎月の負担は軽く、保障も手厚くなります。国保の負担を重く感じているなら、社会保険に入れる働き方に切り替えるのがおすすめです。
(1)バイト先で週20時間以上働いて社会保険に入る
アルバイトのままでも、従業員51人以上の企業で週20時間以上働き、2か月を超えて雇われる見込みがあれば、学生でない限り社会保険に入れます。賃金の条件はなくなったため、年収を抑えても社会保険から外れられるわけではありません。
今のバイト先が条件に当てはまるかは、勤務先に確認するか、日本年金機構の事業所検索で調べられます。シフトを増やす、勤務時間の長い職場に移るといった方法で、国保から社会保険に切り替えられないか検討してみましょう。
フリーターがいくら稼ぐと手取りで損をしにくいのか、正社員との違いもあわせて知りたい人は、次の記事をご覧ください。
(2)社会保険のある正社員を目指す
アルバイトは、扶養に入るために年収を抑えたり、社会保険に入れるかどうかを気にしたりと、働き方が保険の条件に左右されがちです。正社員になれば勤務先の社会保険に入るのが原則なので、そもそも年収の壁を気にせず働けます。
保険料の負担が軽くなるだけでなく、厚生年金で将来の年金も増え、病気やケガで休んだときの傷病手当金もあります。「将来の不安を減らしたい」「もっと安定して稼ぎたい」と考えているなら、社会保険のある正社員を目指すのがおすすめです。フリーターから正社員を目指す進め方や就職しやすい職種は、フリーターの就職についてまとめた記事で紹介しています。
社会保険に入る道は、正社員になるだけではありません。今のバイト先が条件に当てはまる場合もあるので、まずは勤務先に聞いてみるのが手っ取り早い方法です。
フリーターの国民健康保険についてよくある質問
最後に、フリーター・アルバイトの国民健康保険についてよくある質問をまとめました。
年収いくらまでなら親の扶養に入れますか?
親の健康保険の扶養に入れるのは、原則として年収130万円未満の人です。19歳以上23歳未満の人は、2025年10月から150万円未満に引き上げられました。親と同居なら親の年収の半分未満、別居なら仕送り額未満であることも必要です(日本年金機構「19歳以上23歳未満の方の被扶養者認定における年間収入要件が変わります」)。
年収は、過去の実績ではなく「これから1年間の見込み」で判断されます。時給が上がったりシフトが増えたりして見込みが基準を超えそうなときは、早めに親の勤務先に相談しましょう。
実家暮らしのフリーターも自分で国民健康保険に入る必要がありますか?
実家暮らしでも、親の扶養に入れず、バイト先の社会保険にも入っていなければ、国民健康保険への加入が必要です。親と同じ世帯の場合、届け出や保険料の納付は世帯主(多くは親)が行い、保険料の通知も世帯主あてに届きます。
また、保険料の軽減は世帯主の所得も含めて判定されるため、一人暮らしよりも保険料が高くなることがあります(大田区「国保料の負担軽減(減額・免除)」)。誰が払うかを家族で話し合っておきましょう。
学生アルバイトも国民健康保険に入りますか?
学生は、週20時間以上働いていても、短時間労働者としてバイト先の社会保険に入る対象にはなりません(厚生労働省「パート・アルバイトの方への社会保険の適用について」)。そのため、親の扶養に入っていない学生は、原則として国民健康保険に加入します。ただし、労働時間と労働日数がフルタイムの4分の3以上で働く学生は、社会保険の対象になります。
学生でも年収が扶養の基準を超えると、親の扶養から外れて国民健康保険に入ることになります。19歳以上23歳未満なら基準は150万円未満なので、自分の年齢と年収の見込みを確認しておきましょう。
正社員を辞めてフリーターになった年は保険料が高いのはなぜですか?
国民健康保険料は、前年の所得をもとに計算されるためです(大田区「令和8年度 国民健康保険料の試算」)。会社員として働いていた年の所得で計算されるので、アルバイトの収入に比べて保険料が高く感じます。
会社の倒産や解雇などで離職し、雇用保険の特定受給資格者などに当たる場合は、保険料を計算するときの給与所得を30/100とみなす軽減があります(大田区「国保料の負担軽減(減額・免除)」)。退職理由によって対象が決まるため、市区町村の窓口で確認しましょう。
国民健康保険に扶養はありますか?家族の分も払いますか?
国民健康保険には、会社の健康保険のような「扶養」の仕組みはありません。家族も一人ひとりが加入者となり、加入者1人ごとに均等割がかかります。
保険料は世帯ごとに合計され、世帯主に請求されます。たとえば夫が国保に入っている世帯で妻も国保に加入すると、妻の分の均等割と所得割が加わり、世帯の保険料として世帯主が納めます。
国民年金も一緒に払う必要がありますか?
はい。20歳以上60歳未満で社会保険に入っていないフリーターは、国民健康保険とは別に国民年金の保険料を納めます。令和8年度は月17,920円です(日本年金機構「国民年金保険料」)。
収入が少なく払うのが難しいときは、保険料の免除や納付猶予の制度があります。未納のままにせず、年金事務所か市区町村の窓口で相談しましょう。
社会保険のある正社員を目指すなら、キャリアスタートへ
- 扶養にも社会保険にも入っていなければ、国民健康保険への加入が必要
- 保険料は前年の所得と住んでいる市区町村で決まる
- 年収が高くない場合は、社会保険に入れる働き方のほうが保険料が軽く、年金や病気・ケガへの備えも手厚い
フリーター・アルバイトでも、親の扶養に入っておらず、バイト先の社会保険にも入っていなければ、国民健康保険への加入が必要です。保険料は前年の所得と住んでいる市区町村で決まり、国民年金と合わせると、フリーターに多い年収帯では社会保険より毎月の負担が重くなります。
保険料の負担だけでなく、将来の年金や病気・ケガへの備えを考えても、社会保険に入れる働き方には大きなメリットがあります。今の働き方を見直したいと感じたら、正社員として働く道も検討してみてください。
フリーターから正社員を目指すなら、20代の就職を支援するキャリアスタートへご相談ください。
キャリアアドバイザーが、これまでのアルバイト経験やこれからの希望を一緒に整理し、求人の紹介から応募書類の準備、面接対策まで進めていきます。
保険のことで悩んだら、働き方ごと相談してみるのが近道ですよ。気軽に話を聞きに来てくださいね!
-

 仕事の悩み・疑問向いてない仕事を続けた結果どうなる?続けるべきかの判断軸も紹介
-
 仕事の悩み・疑問仕事に行きたくない・家にいたいけど行くしかない時の対処法
-
 仕事の悩み・疑問仕事を休みたい時の伝え方|当日も使える例文40選とマナー
-
 仕事の悩み・疑問仕事でミスが多いから辞めたい…と落ち込む人に共通する特徴とは
-
 仕事の悩み・疑問やりたい仕事がないのは当たり前!仕事の選び方を徹底解説
-
 仕事の悩み・疑問会社を1ヶ月で辞めるのは言いづらい…引き止めなしで止める方法と注意点
-
 仕事の悩み・疑問仕事から逃げたいと感じたら?原因と対処法
-
 仕事の悩み・疑問仕事がしんどい原因とは?セルフチェックと今日からできる対処法
-
 仕事の悩み・疑問仕事がつまらないのは甘え?原因と対処法を解説
-
 仕事の悩み・疑問即日退職ができるやむを得ない理由と伝え方
-
 仕事の悩み・疑問退職を言い出せない時の対処法|伝え方の例文も紹介
-
 仕事の悩み・疑問仕事についていけない原因は?対処法と向いてる仕事の探し方



親の扶養に入っておらず、バイト先の社会保険にも入っていないフリーター・アルバイトは、国民健康保険への加入が必要です。保険料は前年の所得と住んでいる市区町村で決まり、年収200万円の一人暮らしなら月1万円台が目安です。国民年金を合わせた毎月の負担は、年収300万円くらいまでならバイト先の社会保険に入ったほうが軽くなります。