「フリーターでも確定申告が必要?」「バイト先で年末調整をしたのに、自分でも手続きするの?」と迷っていませんか。申告では、その年の1月1日〜12月31日分の所得をまとめます。国税庁の案内に沿って、申告する年分の勤務先と収入を整理することが出発点です。この記事では、必要・不要の判断から書類、スマホでのやり方や期限までを解説します。
書類を見慣れていなくても、勤務先ごとに並べれば整理できますよ。まずは申告する年分に働いた先を、短期の仕事も含めて書き出してみてくださいね。
フリーターに確定申告は必要?年末調整と収入で判断
- 働いた先をすべて書き出し、年末調整の状況を聞く
- 掛け持ちの給与と業務委託の報酬を分けて整理する
- 申告義務と、払い過ぎた税金を戻す手続きを分けて考える
まずは年末調整の有無と、給与以外の収入があるかで、下の表の当てはまる行から読むと進めやすくなります。税額を自分で計算できない人も、手元の資料から状況を絞り、次に何を調べるかを決められます。
| 働き方・状況 | 申告の目安 | 次の行動 |
|---|---|---|
| 給与1か所・年末調整済み | 給与収入2,000万円以下、給与・退職以外の所得20万円以下なら原則不要。 | 勤務先の年末調整の処理状況を聞く。 |
| 掛け持ちの給与あり | 未調整の給与収入+給与・退職以外の所得が20万円超なら原則必要。例外あり。 | 未調整の給与と副所得を合計し、下の例外条件も読む。 |
| 年末調整なし | 給与1か所・全額源泉徴収で、給与・退職以外の所得20万円以下なら原則不要。 | 給与・控除を入力し、払い過ぎなら還付申告をする。 |
| 給与+業務委託の収入あり | 給与以外の所得も申告条件の判断に含める。 | 委託の収入から必要経費を引き、給与と分けて集計する。 |
表の給与収入は手取りではなく、源泉徴収票の「支払金額」を使います。国税庁「給与所得控除」に計算方法があります。業務委託で業務に係る雑所得がある場合は、収入から必要経費を引いた額が所得です。国税庁「雑所得」に詳しい計算方法があります。
給与だけで年末調整が済んでいれば原則不要
年末調整は、毎月の給与などから引かれた税金と年間の税額との差を勤務先が精算する手続きです。給与明細に所得税の記載があっても、年末調整済みとは限りません。国税庁の対象者の案内で自分が対象かを調べ、給与担当者に処理状況を尋ねます。
掛け持ちの場合は、扶養控除等申告書を提出する主たる勤務先で年末調整を受けます。ほかの勤務先の給与は原則として年末調整できません。国税庁の掛け持ち給与の案内に沿って、どちらが主たる勤務先かを整理します。
扶養控除等申告書は扶養する家族がいない人も提出が必要です。適用する控除に応じ、基礎控除申告書や保険料控除申告書・控除証明書なども提出します。国税庁の従業員向け案内を参考に、提出方法と社内締切を給与担当者に聞いておくと準備が進みます。
掛け持ちは年末調整されなかった給与などの合計で判断
掛け持ち給与がすべて源泉徴収の対象なら、年末調整されなかった給与の収入金額と、給与・退職以外の所得の合計が20万円を超えると原則として申告が必要です。還付になる人は除きます。国税庁の申告条件で、自分の収入の種類と金額を照らし合わせます。
ただし、給与収入合計から所得控除(雑損・医療費・寄附金・基礎控除を除く)を引いた額が150万円以下で、給与・退職以外の所得が20万円以下なら申告不要となる例外があります。国税庁の例外条件まで照らし合わせます。
勤務先ごとに年末調整が済んだかを給与担当者へ聞き、未調整の給与を区別しておきます。報酬の入金もある場合は給与と混ぜず、金額の分かる資料を別にまとめておくと、その後の入力にも使えます。
業務委託の副収入は給与と分けて所得を計算
配達や原稿作成などの業務委託でも収入を得ている人は、給与の書類とは別に報酬明細と経費の記録を集めます。契約ごとに入金額・仕事内容・支出を対応させ、雇用契約の給与と混ぜずにまとめることが大切です。契約の種類が分からない場合は、契約書も手元に用意しておきます。
必要経費を集計するときは、報酬を得る仕事のための支出と、私生活の支出を区別して記録します。入金の一覧と領収書を対応させておくと、給与以外の所得を計算する際に使えます。区分が曖昧なら、報酬明細と経費の記録をまとめて税務署へ尋ねるとよいでしょう。
掛け持ちをやめた後も、その勤務先の書類は残しておくと安心です。今のバイト先だけで考えると、過去の仕事を見落としてしまいますよ。
フリーターの確定申告はいくらから?2026年分の注意点
- 収入の金額を見る前に、申告する年分をそろえる
- 年収の壁と、掛け持ちの申告条件を混同しない
- 退職した年は、税金が精算されているか調べる
給与のみなら2026年分は178万円がひとつの目安
給与収入のみの居住者は、2026・2027年分の年収178万円以下なら本人の所得税がかからない計算です。給与所得控除74万円+基礎控除104万円によります。国税庁「源泉所得税の改正のあらまし」1ページが根拠です。
掛け持ちは全勤務先の給与を合計します。国税庁「給与所得控除」注1・注4にあるとおり、改正は原則2026年12月1日施行で2026年分から適用されます。178万円を超えても、ほかの控除や年末調整の状況で申告の要否は変わります。
以前に見た金額だけで結論を出さず、適用される年分も合わせて読むことが大切です。過去の年分を申告するときは、その年の制度で計算します。今の収入と過去の収入も混ぜず、申告する年分ごとに資料をまとめます。
本人の所得税と親の控除への影響は、年収の壁の記事で読めます。

年末調整を受けなかった人は還付申告も検討
年の途中で退職し、年末調整を受けていない人は、源泉徴収税額を調べ、年間の給与・控除を作成コーナーに入力して、納付額または還付額を見ます。税金を納め過ぎた場合は還付申告ができますが、源泉徴収税額の記載だけで還付が決まるわけではありません。国税庁の還付申告の案内で対象例を読めます。
結果を見直すときは、勤務先の書類がそろっているか、控除に使う支払いが抜けていないかを照らし合わせます。金額に違和感があるまま送信せず、入力した欄と元の書類を対応させて調べてください。前職分の合算が分からない場合は、給与担当者への質問を先に済ませると進められます。
書類を頼むときは「確定申告に使う源泉徴収票がほしい」と伝えると用件が明確です。年分も添えれば、別の年の書類を受け取る取り違えを避けられますね。
フリーターの確定申告に必要な書類と準備
- 勤務先ごとの源泉徴収票をそろえる
- 本人確認に使う書類と申告方法を決める
- 保険料は実際に支払った人と金額を整理する
働いた勤務先の源泉徴収票をそろえる
勤務先ごとの源泉徴収票を探し、支払金額や源泉徴収税額の欄が読める状態で用意します。源泉徴収票が見当たらなければ、発行元の給与担当者に発行や再交付を依頼してください。勤務先名と必要な年分を伝えると、依頼する書類を特定できます。
掛け持ちをしている人は勤務先ごとに、すでに辞めた人は退職先も含めて並べます。就職先に前職分を提出した人は、手元の源泉徴収票の摘要欄などから、前職分が合算されているか給与担当者に尋ねます。同じ給与を重ねて入力しないよう、受け取った書類に勤務先名と対象年をメモしておくと役立ちます。
マイナンバー関係の書類と還付の受取方法を準備
カードを読み取って申告する方法では、マイナンバーカードと読取対応スマホ、利用者証明用パスワード(数字4桁)、署名用パスワード(英数字6〜16文字)を用意します。国税庁のスマホ申告ガイドに準備物が載っています。
スマホには、マイナアプリ(旧マイナポータルアプリ)をインストール・更新します。国税庁のガイドに旧アプリ名が表示されていても、現在のアプリで準備を進められます。操作前に起動して、利用できる状態かを見ておくと安心です。
カードがない場合は、印刷した申告書を窓口へ持参するか、郵便・信書便で所轄税務署等へ提出できます。マイナンバーの記載と本人確認書類の提示または写しの添付が必要です。国税庁の提出案内Q19・Q20から、提出先や郵送先となる業務センターも調べられます。
口座振込で還付を受ける場合は、原則として本人の氏名のみの口座を用意します。ゆうちょ銀行・郵便局で受け取る方法もあるため、国税庁「税金の還付」Q42・Q43を読み、自分に合う受取方法を選びます。
国民年金や国民健康保険の支払いを整理
自分が負担して支払った国民年金や国民健康保険料などは、社会保険料控除の対象になります。控除の対象はその年に実際に支払った額で、家族が払ったものを自分の支払いとして重ねて申告しません。国税庁「社会保険料控除」をもとに、控除証明書や領収書、納付額の通知などを集めます。
保険料の通知に書かれた請求額と、実際の支払額が同じとは限らないため、通帳や領収書も見比べると整理できます。給与から差し引かれた分と自分で納めた分を分けておき、どの書類の金額を使ったか分かる状態にしておけば、申告画面の入力内容を後から見直す際にも役立ちます。
保険料の書類を整理する中で、自分の加入先や負担も見直したい人は、国民健康保険と社会保険を比較した記事も参考にしてください。
控除の通知が家族宛てに届いていたら、誰が払ったものかも聞いてみてください。自分の申告に使う資料を、名義だけで選ばないようにしたいですね。
フリーターの確定申告のやり方|スマホで進める手順
- 申告する年分と手元の資料をそろえる
- 源泉徴収票と控除の資料を見ながら入力する
- 提出後の受信通知と納付・還付の案内まで読む
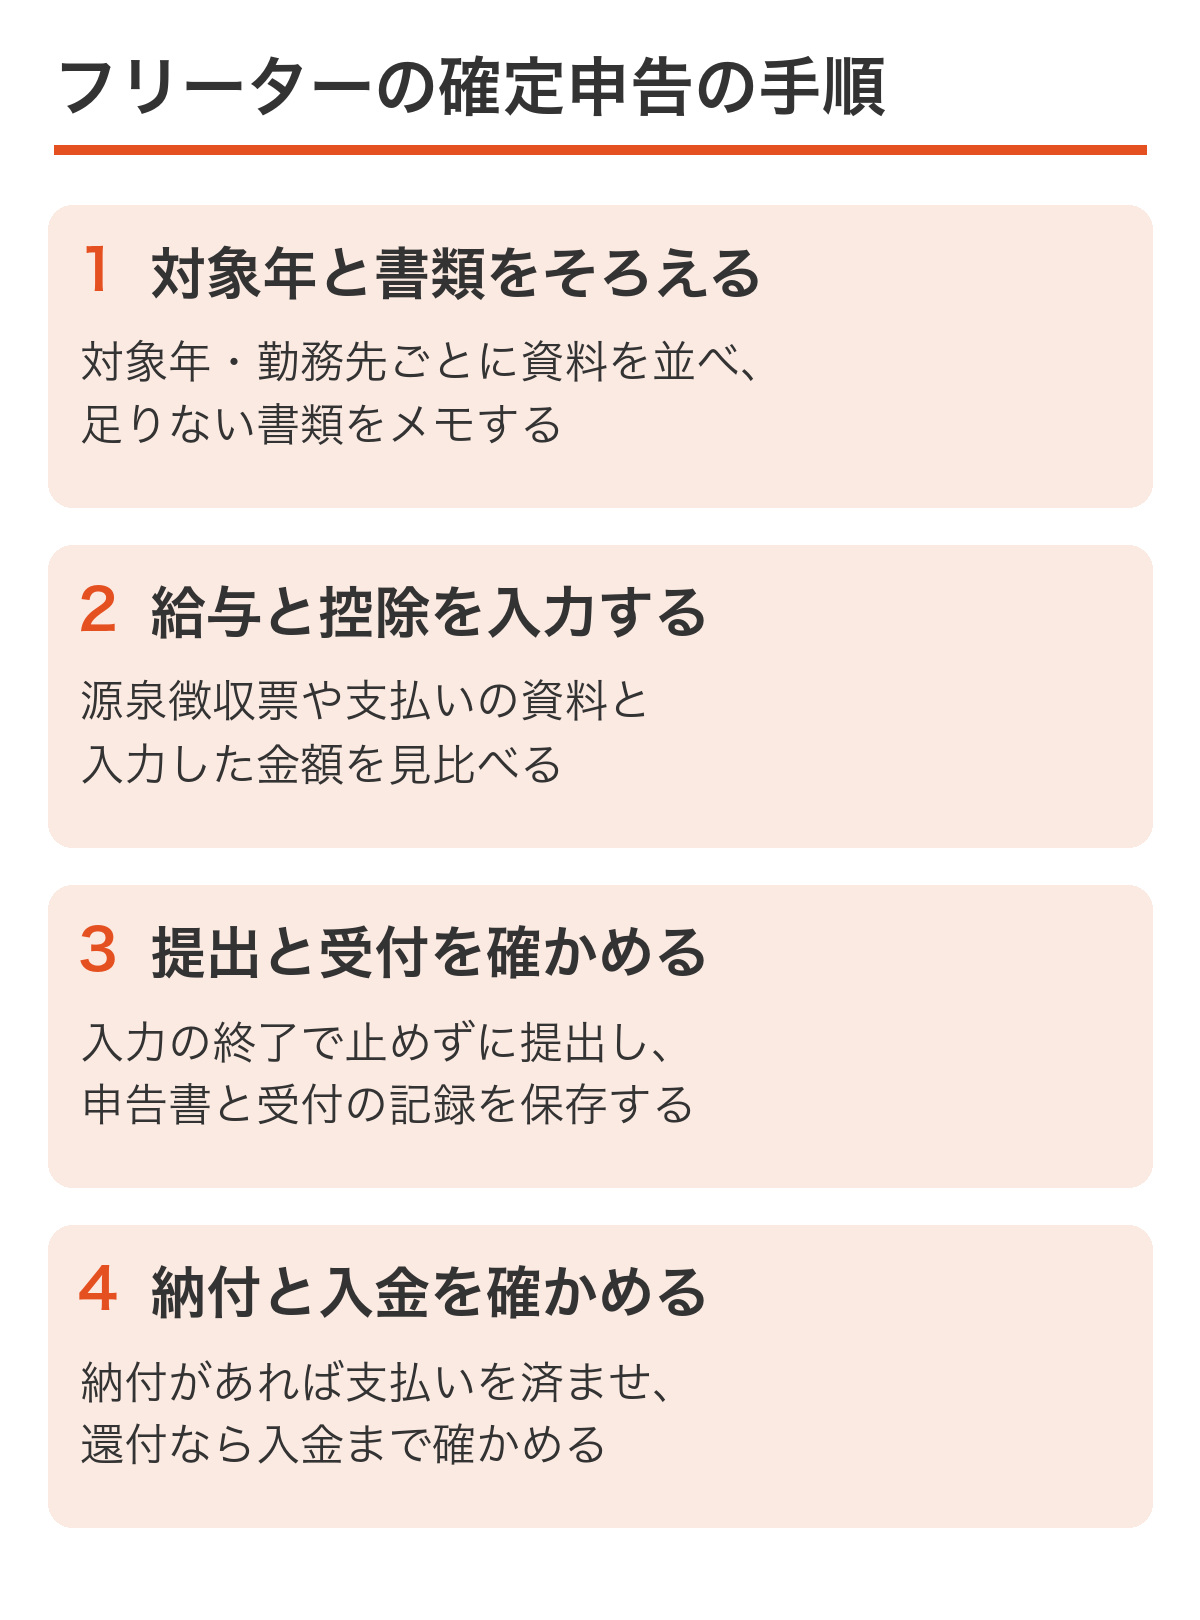
対象年を選び、給与と報酬の資料をそろえる
スマホで国税庁「確定申告書等作成コーナー」を開き、申告する年分に対応した画面を選んでください。対応する年分が選べない場合は、その年分の案内を待ちます。別の年の画面へ入力して提出しないよう、最初に対象年を見ておくことが大切です。
対象年のすべての勤務先について、源泉徴収票がそろっているかを見直します。金額は働いた月の記憶で埋めず、書類から読み取ります。前職分を合算済みかどうかで入力する書類が変わるため、摘要欄や給与担当者の説明をもとに、使う書類を選びます。
源泉徴収票と控除の内容を入力する
以下は、2025年分の国税庁スマホ申告ガイドに基づく、カードを読み取る方法です。給与入力後は、控除を選び証明書などの金額を入力します。画面が更新された場合は、申告する年分の案内に従います。
- 「作成開始」を押し、提出方法の質問に答え、作成する申告書の「所得税」と対象年を選ぶ。
- マイナポータル連携を利用するかを選び、規約を読んで「ログイン」へ進む。利用者証明用パスワードを入力し、カードを読み取る。初回は基本情報を登録する。
- 登録情報を見直し、申告する所得で「給与」を選ぶ。報酬などほかの所得もあれば選択する。
- 「収入等の入力」で給与の項目を開き、画面の案内に沿って源泉徴収票の支払金額や源泉徴収税額などを入力する。
入力し終えたら、源泉徴収票の金額と、画面上の給与・税額を見比べる時間を取りましょう。特に、前職分を合算済みの源泉徴収票と、合算前の書類を両方入力していないかが見直す点です。判断できない項目は推測で埋めず、書類名と画面の項目名を控えて給与担当者や税務署に尋ねてください。
申告書を提出し、受信通知を保存する
入力が終わったら申告内容を読み直し、e-Taxで送信します。入力の終了と提出の完了は別です。正常に送れたかは「即時通知」や「受信通知」で分かります。国税庁の送信後の案内に沿い、受信通知を保存します。
中断するときは画面の保存機能で「入力データ(.data)」を取得し、続きからの再開に使います。提出後に残す控えPDF・受信通知とは別です。国税庁スマホ申告ガイドに沿い、提出後は控えPDFも保存します。ファイル名に年分と提出済み・未提出の別を添えると区別できます。
納付完了や還付金の入金を確かめる
納付額がある人は、国税庁「納税に関する総合案内」からスマホアプリ・クレジットカード・振替納税などの方法を選び、各方法の手続きページへ進みます。申告書を送っただけでは支払いは終わりません。手続き後に決済結果や口座の引落しを調べ、納付が済んだかを見届けてください。
振替納税を初めて使う場合は、事前に依頼書の提出が必要です。国税庁の振替納税手続きからe-Taxで依頼書を送るか、書面で税務署・金融機関へ提出します。申込みの期限と振替日も同じ案内で調べ、引落し前に残高を用意します。
還付の処理は、自宅などからe-Taxで出した申告なら通常3週間程度、申告期間中の書面申告ではおおむね1か月〜1か月半が目安です。書類不備や訂正などで長引くこともあります。国税庁「税金の還付」Q41を参考に、入金予定を生活費に先に組み込まず、処理状況を追うと安心です。
途中で止まってしまったら、画面の項目名とエラー文を控えると、問い合わせで伝えられますよ。パスワードなどはメモに含めないよう気をつけてください。
フリーターの確定申告はいつまで?忘れたときの対応
- 納税の申告と還付申告の期限を分けて調べる
- 提出と納付の予定をカレンダーに入れる
- 過去の未申告が気になったら年ごとの資料をまとめる
納税の申告は原則翌年の2月16日から3月15日
納税が必要な人の所得税の申告期間は、原則として対象年の翌年2月16日から3月15日で、納付期限も原則3月15日です。2026年分なら2027年に手続きし、申告書の提出とは別に納付も済ませます。国税庁の申告期間・納付期限をもとに準備し、受付場所や開庁日も対象年の案内で調べます。
一方、申告義務のない人の還付申告は、対象年の翌年1月1日から5年間提出できます。2026年分なら2027年1月1日から2031年12月31日までが原則の期間です。国税庁の還付申告の期限には期限内提出が条件の特例もあるため、給与の精算以外の特例を使う場合は個別の期限も調べます。
申告忘れに気づいたら年ごとの資料を税務署へ持参
本来申告義務があったのに期限を過ぎた場合は、できるだけ早く期限後申告を行います。内容によっては無申告加算税が課され、納付までの期間に応じた延滞税も必要になります。国税庁「確定申告を忘れたとき」に沿って、対象年と納付すべき税額を調べることから始めてください。
長く申告していないことが気になっても、最初から罰則の有無を自分で決めつける必要はありません。年ごとに勤務先・収入資料・年末調整の有無をまとめると、税務署に状況を伝えられます。書類がない年については、その事実も伝え、まずどの資料を取り寄せるべきかを聞くと行動に移せます。
書類が足りないまま期限が近づいたら、どの書類を待っているかも税務署へ伝えてみてください。全部そろうまで連絡を延ばすより、次の動きを聞けますね。
フリーターが確定申告の後に見直したい住民税と家計
- 所得税の申告が不要でも、自治体への手続きを調べる
- 納税用のお金と日々使うお金を分けて管理する
- 納付予定を踏まえて、生活費に回せる額を考える
所得税の申告が不要でも住民税の申告は別に判断
所得税で申告不要となる場合でも、住民税の申告が必要なことがあります。例えば新宿区は、確定申告をする人や、年末調整済みの給与支払報告書が提出され、他に所得がない人などを住民税の申告が不要な対象としています。新宿区「住民税について」を参考に、自分の自治体にも扱いを尋ねてください。
副収入がある人は、その内容と金額、確定申告をするかどうかを市区町村の住民税担当へ伝えると、必要な手続きを聞けます。「所得税では申告しない」と決めた後も、住民税の案内まで読むことが大切です。給与の書類と副収入の資料を手元に置き、必要書類や提出期限も一緒に聞いておくと準備が進みます。
住民税の非課税の目安や納付方法を知りたい人は、フリーターの住民税を解説した記事も参考にしてください。
納税用のお金と生活費を分けて管理する
申告書で納付額が分かったら、支払予定日までに必要なお金を確保します。納税用のお金を生活費と分けると、支払いに回す額と日々使える残額を区別して把握できます。
引落しを利用する人は、登録口座の残高を支払日前に見ておきます。別口座から移す必要があれば、その作業日も予定に入れます。自分が続けられる方法から取り入れるとよいでしょう。
税金の支払いを踏まえて生活費の残し方を考えたい人は、フリーターの貯金と家計管理の記事も役立ちます。

自治体へ問い合わせるときは、引っ越しの有無も伝えてみてくださいね。今の住所だけで話を進めず、対象の年分と合わせて伝えると用件がはっきりしますよ。
フリーターの確定申告に関するよくある質問
掛け持ち先の給与が20万円以下なら確定申告は不要ですか?
掛け持ち先の給与だけで判断しません。給与がすべて源泉徴収の対象なら、未調整の給与収入と給与・退職以外の所得の合計が20万円以下かを調べます。給与収入2,000万円超など別の申告条件もあるため、国税庁の申告条件も読みます。
給与所得者が還付申告をする場合は、20万円以下による申告不要の扱いを受ける副所得も併せて申告します。国税庁のQ&Aにこの扱いが示されています。
前職の給与が就職先の年末調整に合算済みなら、その給与を重ねて加算しません。国税庁「中途就職者の年末調整」で合算の扱いを読めます。
年末調整したのに確定申告をすることはありますか?
あります。年末調整済みでも、医療費控除などを受けるために還付申告をする場合があります。国税庁「還付申告」で対象例と控除の要件を調べてください。控除を追加しても、納め過ぎた税金がなければ還付されません。
フリーターも青色申告をしないといけませんか?
アルバイトの給与だけなら、給与の申告に青色申告を使うことはありません。青色申告は、事業所得、不動産所得、山林所得を生ずべき業務を行う人が対象です。国税庁「青色申告制度」に対象の説明があります。
業務委託の報酬もある人は、仕事内容や契約内容の分かる資料を税務署へ示し、どの所得として申告するかを尋ねます。給与の書類と委託の報酬明細を分けて持参すると、契約ごとの状況を説明できます。
確定申告でアルバイトの経費を引けますか?
給与は給与所得控除を差し引いて計算するため、普段の支出を自由に経費として追加する仕組みではありません。国税庁「給与所得控除」にあるとおり、一定の支出には特定支出控除の特例がありますが、要件があります。
年の途中で正社員になったら確定申告が必要ですか?
正社員になったことだけでは決まりません。年の途中で就職し、就職先で年末調整の対象となる場合は、前職で扶養控除等申告書を提出して受けた給与も原則として合算します。年末まで勤務するなどの対象条件と、前職分を合算する条件は分けて考えます。国税庁「中途就職者の年末調整」で前職分を含める条件を読めます。
前職分が合算済みかは、就職先の給与担当者に尋ねます。前職の源泉徴収票が見当たらなければ、発行元へ再交付を依頼し、就職先への提出に間に合うか相談します。
問い合わせの返事に専門用語があれば、書類のどの欄を見ればよいかも聞いてみてください。手元の資料と結びつけると、自分でも次の作業に進めますよ。
まとめ
フリーターの確定申告は、年末調整と年間の収入・税額で判断します。給与を受け取った勤務先と副収入を整理し、国税庁の申告条件に照らします。年末調整を受けず税金を払い過ぎた場合は、還付申告も検討できます。
申告する人は、給与と控除の資料をそろえ、入力・提出に加え、納付完了や還付金の入金まで確かめます。手続きに使った書類とデータは、後から見直せる場所にまとめておきます。
正社員の仕事探しも進めたい人は、フリーターから就職する方法も参考にしてください。キャリアスタートでは、希望に加えて性格やスキル・特性を見極めた求人紹介を行っています。公式のサービス案内から支援内容を読めます。
税金の手続きと仕事探しが重なったら、締切のある用事から予定に入れてみてください。今日取り組むことを絞れば、目の前の作業から進められますね。
-
 フリーターの就職一生フリーターはなんとかなる?末路と続けられる条件を解説
-
 フリーターの就職高卒フリーターはやばい?やばい末路から逆転する3ステップ
-
 フリーターの就職高卒フリーターの就職は可能?なれた割合と正社員への進め方
-
 フリーターの就職30代フリーターが抱く不安とは?手遅れになる人の特徴
-
 フリーターの就職フリーターは社会保険と国民健康保険どっちが得?年収と加入条件
-
 フリーターの就職フリーターが国民健康保険を払えないとどうなる?減免と分割の方法
-
 フリーターの就職年収130万円のフリーターは国民健康保険?扶養の判定と保険料
-
 フリーターの就職フリーターで何が悪い?世間の目の正体と続けるか決める軸
-

 フリーターの就職フリーターと正社員どっちが稼げる?年収・手取り・生涯年収で比較
-
 フリーターの就職フリーターの履歴書の書き方|職歴欄の記入例と空白期間の扱い
-
 フリーターの就職フリーターと無職の違いは?無職扱いになる場面と職業欄の書き方
-
 フリーターの就職20代フリーターはやばい?デメリットや就活のコツ、注意点も解説


フリーターの確定申告は、年末調整と年間の収入・税額で判断します。給与のみで年末調整済みなら原則不要ですが、掛け持ちなどがあれば国税庁の申告条件を調べます。退職後に年末調整を受けず、税金を払い過ぎた人は還付申告を検討できます。