「フリーターでも親の扶養に入れる?」「就職していなくても、年齢だけで外れるの?」と迷っていませんか。シフトを増やす前には、自分の手取りだけでなく、親の家計への影響も気になるところです。家族と話す前に、給与明細と雇用契約書を手元にそろえると、働き方の相談を具体的に進められます。この記事では、扶養に入る収入・年齢の条件から、申請や脱退の手続き、今後の仕事選びまで解説します。
「扶養内で」と伝える前に、どの扶養の話かを家族とそろえておくと安心ですよ。書類は一緒に見ながら話してみてくださいね。
フリーターが親の扶養に入る条件と年収の目安
- 税の扶養と健康保険の扶養を分けて考える
- 年収だけでなく勤務先の保険加入条件も調べる
- 親の保険の種類と自分の収入資料をそろえる
次の表を使い、税と健康保険の欄をそれぞれ自分の状況に照らし合わせてください。給与以外の収入がある人は、表の目安だけで決めず、該当する制度の条件もリンク先で調べておきましょう。
| 制度 | 収入の目安 | 誰に影響するか |
|---|---|---|
| 親の所得税の扶養控除 | 2026・2027年分は給与年収136万円以下。所得62万円+給与所得控除74万円(国税庁「改正Q&A」) | 親の所得税。19〜22歳は136万円超でも控除が続く場合あり。年齢別の控除へ |
| 親の健康保険の被扶養者 | 国内在住の場合、19〜22歳(その年の12月31日時点)は見込み年収150万円未満、23歳以上の20代は原則130万円未満。勤務先の保険に入らず、親に主として生計を維持されていることも条件(日本年金機構) | 子の健康保険料 |
税の欄は2026年分・2027年分の給与所得控除を用いた目安で、税制改正は原則2026年12月1日施行、2026年分から適用されます。11月までの源泉徴収事務は変わらず、通常は12月の年末調整で精算されます(国税庁「令和8年度税制改正Q&A」)。
税の扶養は親が所得控除を受ける仕組み
税の扶養は、子本人を非課税にする仕組みではなく、親の所得から一定額を差し引く仕組みです。原則、年末に16歳以上で生計が同じなどの条件があり、給与以外も含む年間の合計所得で判定します(国税庁「扶養控除」)。
親と話すときは、今の手取り額だけでなく、給与明細の支給額や源泉徴収票も共有します。掛け持ちの給与や副業の収入があるなら、一つの勤務先だけを見て話を進めないことが大事です。どの控除を申告しているかも、親の申告書で照らし合わせると話が進みます。
自分に所得税がかかる基準と親の扶養への影響を詳しく知りたい人は、年収の壁を整理した次の記事を参考にしてください。

健康保険の扶養は親の加入先と生計関係で決まる
親が会社の健康保険などに入っているなら、被扶養者の認定を受けられるかを調べます。同居では原則として自分の収入が親の半分未満、別居では仕送り額未満などの条件があります。同居で半分以上でも、親の収入を上回らず生計維持の中心が親と認められれば、認定されることがあります(日本年金機構の認定条件)。
一方、親が国民健康保険なら、会社の健康保険のような被扶養者の仕組みはなく、家族もそれぞれ被保険者です。保険料の納付が世帯単位でも、親の扶養に入って自分の保険料をなくす手続きとは異なります(大田区「被保険者と世帯主」)。まずは親に、加入先の名称を尋ねることから始めましょう。
勤務先の社会保険に入る場合は親の健康保険の扶養を外れる
勤務先の健康保険への加入義務があれば、本人の希望で断って親の健康保険の扶養に残れません。適用事業所では、週の所定労働時間と月の所定労働日数が両方とも通常の労働者の4分の3以上なら、企業規模にかかわらず加入対象です(日本年金機構「被保険者の範囲」)。
4分の3基準に届かなくても、従業員51人以上の勤務先で週の所定労働時間が20時間以上あり、学生でなければ加入対象です。2027年10月からは36人以上の勤務先にも広がります。人数の数え方や、自分の契約で加入対象となるかは勤務先に尋ねておきます(日本年金機構「短時間労働者の加入要件」)。
採用や契約更新の際は、労働条件通知書をもとに、自分が加入対象かを勤務先へ尋ねます。「扶養内で働きたい」とだけ伝えるより、勤務時間や契約期間を具体的に示すほうが、今の働き方を続けるか、シフトを変えるかを検討できます。
親の勤務先で支給される手当も気になるなら、就業規則の該当箇所を一緒に探してもらうと話しやすいですよ。
フリーターは親の扶養に何歳まで入れる?
- 年齢だけで判断せず加入先の認定条件を調べる
- 19〜22歳向けの収入条件は年末時点の年齢で調べる(日本年金機構)
- 健康保険の扶養と年金の支払いを混同しない
23歳になっても税の扶養控除は条件次第で使える
国内に住む子の所得税の扶養控除には、学生であることは要件ではなく、23歳を上限とする制度でもありません。年末に19歳以上23歳未満なら控除額は63万円、それ以外の一般の控除対象扶養親族は38万円です。税額から直接引く額ではなく、親の所得から差し引く額です(国税庁「扶養控除」)。
19歳以上23歳未満の子は、扶養控除の所得要件を超えても、特定親族特別控除を受けられる場合があります。2026・2027年分は給与年収159万円以下まで親の控除額63万円を維持でき、159万円超197万円以下では段階的に減り、197万円超で対象外です(国税庁「特定親族特別控除」)。
この給与年収の目安は、所得の境目85万円・123万円に給与所得控除74万円を足したものです。給与以外にも収入がある人は、給与年収の目安ではなく合計所得で判断してください(国税庁「特定親族特別控除」・同「給与所得控除」)。
健康保険は年末時点で23歳となる年に収入基準が変わる
健康保険の年齢要件は、その年の12月31日時点で判定します。年末時点で23歳となる年から60歳に達するまでは、原則、見込み年収130万円未満に戻ります。年齢は誕生日の前日に加算されるため、1月1日生まれは前年末に年齢が上がります(日本年金機構「年齢要件の判定」)。
ただし、60歳以上の人や、おおむね障害厚生年金を受けられる程度の障害がある人は、年間収入180万円未満が基準です。障害があれば一律にこの金額になるわけではないため、該当するかは親の加入先に尋ねてください(日本年金機構「収入基準・障害の程度」)。
年が変わる前に、今の契約と翌年の勤務予定を親の加入先へ伝えておくと安心です。シフトを増やす予定があるなら、現在の給与に加え、変更後の働き方も含めて扱いを尋ねます。
親の健康保険の扶養でも国民年金は別に考える
親の健康保険の扶養でも、子の年金保険料は不要になりません。日本国内に住む20歳以上60歳未満で厚生年金等に入っていない人は、原則として国民年金に加入します。第3号被保険者は厚生年金加入者に扶養される配偶者が対象で、子は含みません(日本年金機構の年金加入案内)。
健康保険の書類を出したので年金も済んだと思い込まず、年金の加入状況と届いている通知を別に見ておきましょう。納付の負担が気になるなら、届いた通知を開き、年金事務所や自治体の国民年金窓口に事情を伝えます。相談には収入状況がわかる資料も持参すると具体的な案内を受けられます。
親へ保険の加入先を聞くときは、正式名称も控えておくといいですよ。給与明細に書かれた会社名だけで済ませず、家族で加入先をそろえておきたいですね。
フリーターが親の扶養に入る手続き
- 親の加入先に申請書類と認定予定日を聞く
- 退職後とアルバイト継続中で収入資料をそろえる
- 加入前の保険と切替後の手続き先を一覧にする
親の勤務先を通して健康保険の認定を申請する
協会けんぽでは、親が勤務先経由で被扶養者(異動)届を事実発生から5日以内に提出します。受付日と認定日は必ずしも同じではありません。健康保険組合など協会けんぽ以外の健康保険も、まず親の勤務先へ問い合わせます(日本年金機構「手続き方法・留意事項」)。
まず親から勤務先の担当窓口に、必要書類と認定予定日を尋ねてもらいましょう。提出しただけで切替完了と決めず、結果の連絡方法や、審査中に受診が必要な場合の対応まで聞いておくと安心です。
退職後と働き続ける場合で収入の証明を変える
退職後に扶養へ入る人は、退職証明書や離職票の写しなどを用意します。雇用保険の失業等給付も健康保険の収入判定に含まれるため、受給予定があるなら金額と支給期間を伝えてください。加入先は過去の給与だけでなく、認定時点からの見込み収入も審査します(日本年金機構「収入要件確認のための書類」)。
2026年4月以降、給与収入のみなら雇用契約書等と申立てによる認定方法があります。扶養開始日から数えて契約期間が1年未満、シフトや手当が不明確など、年収を判定できない場合はこの方法を利用できません(日本年金機構「労働契約内容による認定」)。別の収入資料での申請について親の加入先へ相談してください。
税の申告と国民健康保険の脱退を別々に進める
給与所得者の親は、扶養控除等申告書などを勤務先へ提出します。2026年の改正で新たに対象となる場合、原則12月1日以後最初の給与支払日の前日までに提出しますが、年末調整までの提出でも調整できます(国税庁「Q2-1 扶養控除等申告書」)。
手続きの抜けを防ぐには、次の内容を一つのチェックリストにまとめておくと便利です。家族が対応するものと自分が対応するものを分け、回答を受けた項目に印を付けていきます。
- 勤務先・勤務条件・収入の見通し・変更予定日
- 親と自分の手続き先・提出書類・提出期限
- 扶養の認定日や削除日・新しい保険の資格取得日
- 審査中の受診方法・結果の連絡方法・書類の控え
国保に入っていた場合は、扶養認定後に自治体で脱退も届け出ます。大田区では異動日から14日以内に、職場の健康保険の加入日を示す資格確認書・資格情報のお知らせ等を用意します。必要書類は居住地の自治体へ尋ねてください(大田区「国民健康保険喪失の届出」)。
窓口から追加の書類を求められたら、何を示すための資料かまで聞いてみてください。同じ内容を別の書類で示せるかも尋ねやすくなりますよ。
フリーターが親の扶養を外れるときの手続き
- 収入や勤務条件の変化を親と勤務先に伝える
- 新しい保険の加入日と必要書類を調べる
- 親の税の申告内容も実際の所得に合わせる
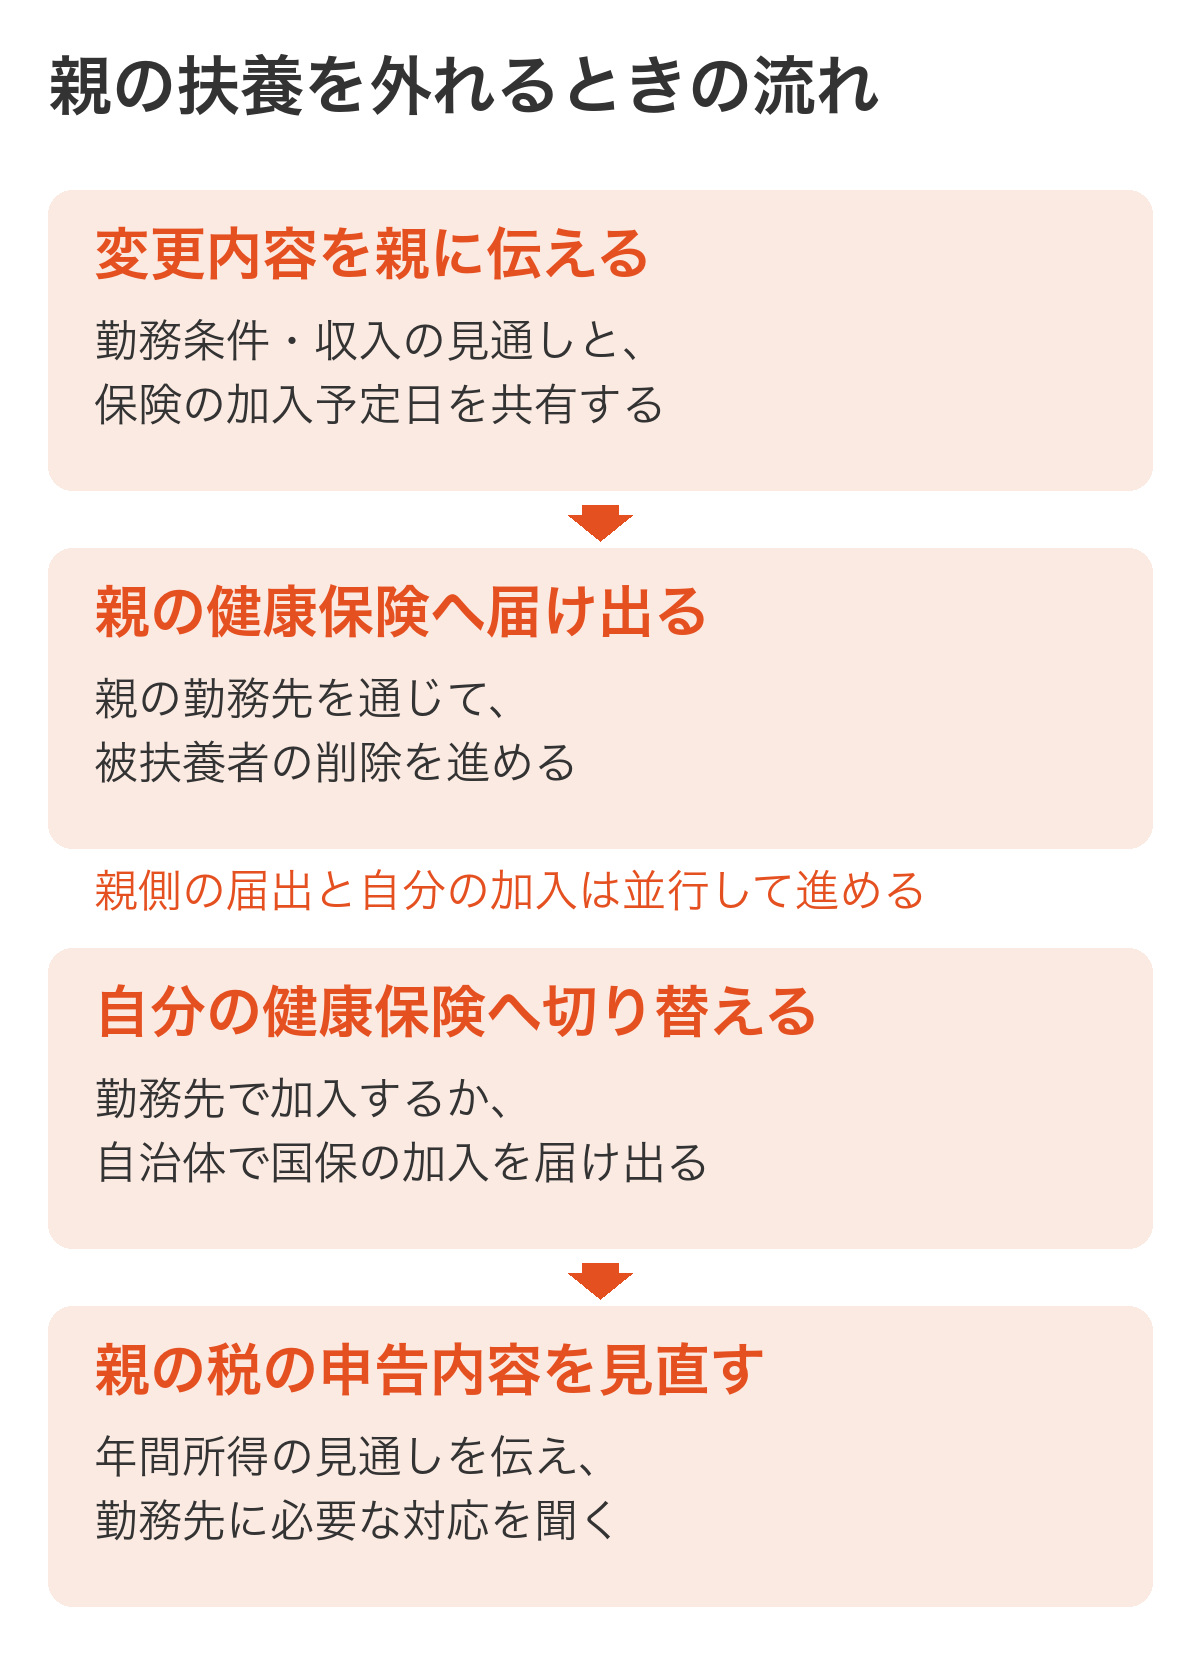
協会けんぽの被扶養者の削除は、変更の都度、親の勤務先を通じて届け出ます。資格確認書等も必要に応じて返却します(日本年金機構「被扶養者の削除」)。親側の届出と自分の保険加入は、どちらかの完了を待たずに準備を進めてください。
親へ変更内容を伝えて被扶養者の削除を届け出る
就職が決まったら、入社に関する案内を親にも見せ、自分の勤務先で進める手続きと親に依頼する手続きを分けておきます。親に任せたつもりでも、必要な情報が伝わっていないと準備が止まるため、会社名と入社予定日に加え、保険の加入予定も共有しておきます。
契約や収入の見通しが変わった段階で相談すると、切替の段取りを組めます。削除日を自己判断で決めず、親の加入先から案内された日付と、自分の新しい保険の資格取得日を照らし合わせて進めてください。親側の手続きが終わるのを待たず、自分の勤務先にも並行して連絡します。
勤務先の健康保険か国保への加入を進める
勤務先の健康保険に加入する人は、会社から求められる情報や書類を提出し、資格取得日を聞いておきます。短時間労働者の加入対象となる場合も、事業主が被保険者資格取得届を提出します。自分の加入に必要な対応と、親側で行う扶養削除の対応を並行して進めてください(日本年金機構「被保険者資格取得届」)。
勤務先の健康保険に入らない場合は国保加入を届け出ます。例えば大田区では、異動から14日以内に資格喪失証明書・本人確認書類・マイナンバー確認書類等が必要です。居住地の自治体に必要書類と資格確認書等の交付時期を尋ねてください(大田区「国民健康保険加入の届出」)。
切替中の受診やマイナ保険証・資格確認書の扱いが気になる人は、健康保険の資格を整える方法も読んでおくと安心です。
親の年末調整の申告内容を見直す
健康保険の扶養を外れても、親の税の控除が続く場合があります。年齢・所得・生計などで、扶養控除や特定親族特別控除の対象かを別に判断するためです(国税庁「扶養控除」・同「特定親族特別控除」)。
健康保険の手続きとは別に、親へ年間所得の見通しを伝え、申告内容を見直してください。所得や年齢などにより申告内容が変わる場合は、親の勤務先へ扶養控除等(異動)申告書などによる変更を届けます(国税庁「改正Q&A・Q2-1/Q2-4」)。
掛け持ちや年の途中での就職があるなら、どの勤務先の給与を親に伝えたか、支給明細や源泉徴収票と照らし合わせます。前の勤務先の給与を忘れたり、手取り額だけを伝えたりすると、家族の間で年収の認識がずれてしまいます。
年末調整書類を集める時期は親の勤務先に尋ね、所得の見込みが変わったら早めに親へ伝えてください。すでに書類を提出していた場合は、親から勤務先や税務署へ訂正方法を聞いてもらうと、その後の対応がはっきりします。
親に連絡を頼むときは、聞きたいことを短く書いて渡すのも手です。返事が来たら、誰が何をするかまで一緒に決めておくと、次にやることがはっきりしますよ。
フリーターが扶養内で働くか外れるかを決めるには
- 自分の保険料と親の家計への影響を分けて比べる
- 扶養内に残る理由と仕事で増やしたい経験を考える
- 就職を考えるなら勤務条件と入社時期を具体化する
手取りと親の家計を一緒に見比べる
扶養を外れたら損、と年収だけで決める必要はありません。自分が払う保険料と、親の税や手当への影響を分け、働く時間を増やした場合の収入と見比べます。今の給与明細と変更後の保険料の試算を手元にそろえると、家計の変化を具体的に考えられます。
試算方法は、勤務先で加入するなら給与・保険の担当窓口、国保なら居住地の自治体へ尋ねます。
| 影響する人・項目 | 負担が変わる条件 |
|---|---|
| 本人の健康保険料 | 勤務先の健康保険か国保に加入すると本人の保険料負担が生じます(厚生労働省「手取り額の変化」)。勤務先の健康保険では、業務外の病気やけがで働けず給与を受けられない場合、傷病手当金の対象になります(同「加入のメリット」)。 |
| 親の所得税 | 子の所得によって所得控除が減ったり対象外になったりすると、親の税負担に影響します。19〜22歳には特定親族特別控除もあります(国税庁「特定親族特別控除」)。 |
| 親の住民税 | 子の所得・年齢などに応じて控除が変わると、親の住民税にも影響します。所得税と控除額や適用年度が違うため、自治体の案内を別に調べます(大田区「住民税の改正」)。 |
| 親の勤務先の家族手当 | 支給があるか、子の年齢・収入・保険加入などのどの条件で変わるかを、親の勤務先の規程で調べてください。健康保険や税の基準と同じかも担当者へ尋ねます。 |
扶養内で働き続けるなら、その理由と、いつ働き方を見直すかを決めておくとよいでしょう。就職準備の時間を確保したい、体調に合わせて勤務を続けたいなど、自分の事情も家族へ説明できます。
保険料や税を差し引いた後の金額とともに、仕事で得たい経験も考えてみましょう。扶養に残る必要があるのか、収入や経験を増やしたいのか、自分の考えがまとまると家族との相談も具体的になります。
働き方を変えるまでの生活費に備えたい人は、貯金の目標と日々の支出を考える次の記事も参考にしてください。
収入を増やしたいなら正社員の求人も比べる
収入を増やしたい気持ちがあるなら、今のアルバイトで勤務時間を増やす案と、正社員の求人に応募する案を並べてみてください。求人では給与だけでなく、勤務時間、休日、通勤、入社後に覚える仕事まで見比べます。職歴が浅い人も、これまで担当した接客や作業を具体的に書き出すと、応募先へ伝える経験を整理できます。
応募先選びに迷う場合、キャリアスタートでは、希望だけでなく性格やスキル・特性を見極めた求人紹介や、面接トレーニングを案内しています。扶養の手続きと並行して、続けられる仕事の条件を言葉にしておきましょう。面談で希望する働き方を話す際にも役立ちます(キャリアスタートのサービス案内)。
就職活動をどこから始めるか迷う人は、フリーターからの就職活動の進め方も参考にしてください。
家族に働き方を変えたい理由を話すとき、反対されそうなら、まず何が気になるか聞いてみてください。生活費なのか、無理なく続けられるかという心配なのかで、話す内容も変わりますよ。
フリーターの扶養に関するよくある質問
学生ではないフリーターも親の扶養に入れますか?
学生でないことだけで健康保険の扶養から外れるわけではなく、19歳以上23歳未満の収入要件にも学生という条件はありません。ただし、生計維持・収入等の要件も満たす必要があります(厚生労働省「被扶養者認定Q&A・Q2/Q3」)。
学生時代から扶養に入っていた人も、就職や契約変更の際には親の加入先へ状況を伝えます。卒業したことだけで判断せず、新しい契約で扶養に残れるのか、申請が必要なのかを聞いておくと安心です。
親と別居していても扶養に入れますか?
健康保険では、子は同居が必須の親族ではありません。ただし別居の場合は、自分の収入が親の仕送り額未満などの条件があり、送金を示す資料も必要です。学生以外のフリーターなら、送金者・受取人・金額がわかる振込明細等を用意します(日本年金機構「同一世帯の条件・仕送りの書類」)。
住所が違うから対象外とも、仕送りがあるから対象とも決めず、加入先へ事情を伝えてみましょう。
一度扶養を外れたら戻れませんか?
健康保険の扶養は、一度外れても、認定時点からの見込み収入などの要件を満たせば再申請できます。退職した人は離職票や退職証明書、失業給付を受ける人は受給額の資料などが必要です。条件により添付を省略できます(日本年金機構「年間収入・収入確認書類」)。
親の税の申告用には、退職前の給与も含めたその年の収入をまとめて伝えます。健康保険の申請では今後の収入資料、税の申告では年間の給与資料を使うため、書類も用途ごとに分けておくと取り違えを防げます。
年収150万円ちょうどなら健康保険の扶養に残れますか?
19歳以上23歳未満の子の通常の収入条件は「150万円未満」で、150万円ちょうどは含みません。恒常的に基準以上になる見込みなら、親の加入先へ扶養削除を届け出ます(日本年金機構「認定条件・削除」)。
人手不足による残業増などの一時的な増収は、事業主の証明で扶養を継続できる場合があります。被扶養者の収入確認で、同一人につき原則連続2回までです(厚生労働省「年収の壁への対応」)。150万円基準でも利用できますが、適用は加入先に尋ねてください(同「認定Q&A・Q9」)。
扶養内なら自分の住民税もかかりませんか?
親の所得税の扶養控除は、親が受ける控除です。子本人の税金がすべて非課税になる制度ではありません(国税庁「扶養控除」)。
自分の住民税は、親が扶養を申告していることだけで判断せず、自治体からの通知や課税条件を調べてください。親の会社に出す書類と自分宛ての税の通知を分けて保管すると、どちらの負担について問い合わせるのかを整理できます。
自分に届いた住民税の通知の読み方や納め方は、次の記事で調べてください。
問い合わせの最初に、自分の健康保険についてか、親の税の申告についてかを伝えてくださいね。どちらの書類について聞きたいのかも、手元で見ながら話すといいですよ。
まとめ
フリーターが親の扶養を考えるときは、税の控除と健康保険を分けて調べることが出発点です。年齢・収入・今後の勤務予定を家族で共有し、親の税の申告で見直すことと、健康保険の加入先に尋ねることをそれぞれ書き出してみてください。
親の加入先と自分の雇用契約を調べたら、扶養に入る場合も外れる場合も、必要書類と手続きの日程を家族で共有しましょう。これから収入を増やしたい人は、手取りの変化に加え、身につけたい仕事や続けられる働き方まで見比べると、就職先を考える軸になります。
仕事選びや面接の準備に迷ったら、キャリアスタートも頼ってくださいね。家族と話した働き方の希望を、面談でも伝えてみてください。
-

 フリーターの就職30代でフリーターはやばい?就職しないデメリットと就活のコツ
-

 フリーターの就職20代フリーターはやばい?デメリットや就活のコツ、注意点も解説
-
 フリーターの就職フリーターで生きていくより正社員が楽?収入・老後・信用を比較
-
 フリーターの就職フリーターから就職するには?就職しやすい職種と進め方
-

 フリーターの就職コンビニ正社員になるには?仕事内容・年収・キャリアパスを解説
-
 フリーターの就職フリーターとは?定義とアルバイト・正社員・ニートとの違い
-
 フリーターの就職フリーターの面接対策|聞かれる質問と回答例・受かるコツ
-
 フリーターの就職フリーターの貯金額はいくら?平均・中央値と貯め方
-
 フリーターの就職フリーターの志望動機|正社員・バイト別の例文と書き方
-
 フリーターの就職フリーターが恥ずかしいと感じる理由と抜け出す一歩
-
 フリーターの就職フリーターの職務経歴書の書き方|バイト経験の例文3選と注意点
-
 フリーターの就職正社員からフリーターはあり?後悔しない判断基準と手続き


フリーターでも、条件を満たせば親の扶養に入れます。税の扶養控除には年齢の上限がなく、2026・2027年分は給与のみなら年収136万円以下が目安です(国税庁「改正Q&A」)。
健康保険は、年末時点で19〜22歳なら見込み年収150万円未満、23歳以上の20代なら原則130万円未満が基準です。勤務先の保険に入らないことや、親が主に生活を支えていることも条件になります(日本年金機構「被扶養者の認定」)。